Inhaltsverzeichnis
Wer eine Tennisplatz-Anzeigetafel anschafft, stellt sich früher oder später die Frage nach der korrekten Abschreibung der Anschaffungskosten. Dieser Artikel erklärt, wie sich die betriebsgewöhnliche Nutzungsdauer einer Anzeigetafel steuerlich einordnen lässt, welche AfA-Methoden infrage kommen und wie sich der jährliche Abschreibungsbetrag von der Tafelauswahl bis zur Gewinnermittlung konkret berechnet.
AfA-Tabelle und rechtlicher Rahmen
Die AfA einer Anzeigetafel richtet sich nach der betriebsgewöhnlichen Nutzungsdauer, die sich aus Funktion, Bauart und Material des Wirtschaftsguts ergibt. Da kein eigener Tabellenposten für Tennis-Anzeigetafeln existiert, ist eine sachgerechte Einordnung in vergleichbare Kategorien entscheidend. Die Bauarten und Materialien, die für die steuerliche Einordnung relevant sind, beschreibt der große Tennisplatz-Anzeigetafel-Kaufratgeber im Detail.
Grundlagen nach § 7 EStG
Die Absetzung für Abnutzung, kurz AfA, ist die steuerlich anerkannte Methode, um die Wertminderung eines abnutzbaren Anlageguts über seine betriebsgewöhnliche Nutzungsdauer zu verteilen. Rechtsgrundlage ist § 7 EStG. Nicht der volle Kaufpreis mindert im Anschaffungsjahr den Gewinn, sondern nur der anteilige Jahresbetrag.
Die amtlichen AfA-Tabellen des Bundesfinanzministeriums geben Orientierungswerte für hunderte von Anlagegütern. Sie sind rechtlich nicht verbindlich, doch Finanzamt und Gerichte orientieren sich in der Praxis stark an diesen Werten. Wer von der typisierten Nutzungsdauer abweichen möchte, muss dies plausibel belegen, etwa durch außergewöhnliche Beanspruchung oder ein Sachverständigengutachten.
- Allgemeine AfA-Tabelle AV: Sie enthält allgemein verwendbare Anlagegüter und gilt als Basisreferenz, sofern keine Branchentabelle einschlägig ist.
- Branchenspezifische Tabellen: Rund 90 Branchentabellen ergänzen die allgemeine Tabelle; bei Überschneidung haben sie stets Vorrang gegenüber der allgemeinen AfA-Tabelle.
- Keine eigene Position für Tennistafeln: Eine Tennis-Anzeigetafel erscheint in keiner Tabelle als eigenständiger Posten, sodass eine funktionale Einordnung nach Vergleichsgütern erforderlich wird.
Sobald die passende Vergleichskategorie identifiziert ist, lässt sich der jährliche Abschreibungsbetrag zuverlässig ableiten.
Passende Tabelle richtig wählen
Die Wahl der passenden Tabelle richtet sich nach der primären Zweckbestimmung der Anzeigetafel: Bei reiner Spielstandanzeige greift die Kategorie Orientierungssystem, bei Werbeflächen die Kategorie Werbeanlage. Für den Vergleich verschiedener Tennis-Anzeigetafeln für die Abschreibung liefert dieser Leitfaden konkrete Anhaltspunkte zu Bauart und Langlebigkeit.
- Orientierungssystem / Schilderbrücke: Nutzungsdauer 10 Jahre, jährlicher AfA-Satz 10 % – zutreffend bei reiner Spielstandanzeige ohne Werbefunktion.
- Präsentationsgerät / Datensichtgerät: Nutzungsdauer 8 Jahre, jährlicher Satz 12,5 % – anwendbar bei elektronischen Anzeigetafeln mit Bildschirmtechnik.
- Lichtreklame / Werbeanlage: Nutzungsdauer 9 Jahre (Lichtreklame) beziehungsweise 12 Jahre (Werbetafel) – relevant, wenn die Anzeigetafel überwiegend Werbebotschaften trägt.
- Großdisplay für Veranstaltungen: Nutzungsdauer 6 Jahre, anzuwenden bei temporär eingesetzten Anlagen mit überwiegender Veranstaltungsfunktion.
Entscheidend ist hier die überwiegende Zweckbestimmung im konkreten Betrieb, nicht die bloße Bezeichnung des Geräts. Eine schriftliche Begründung gegenüber dem Finanzamt schützt vor späteren Korrekturen bei einer Betriebsprüfung.
Nutzungsdauer nach Art der Anzeigetafel
Die voraussichtliche Nutzungsdauer einer Anzeigetafel ist kein einheitlicher Wert: Sie variiert erheblich je nach Bauart, Material und Einsatzort. Mechanische Hart-PVC-Tafeln, elektronische Systeme und Holzkonstruktionen unterscheiden sich sowohl in ihrer tatsächlichen Lebensdauer als auch in ihrer steuerlichen Einordnung. Der Unterschied zeigt sich beim Vergleich der erzielbaren Abschreibungsdauern und der damit verbundenen jährlichen AfA-Belastung.
Mechanische Tafeln im Vereinsbetrieb
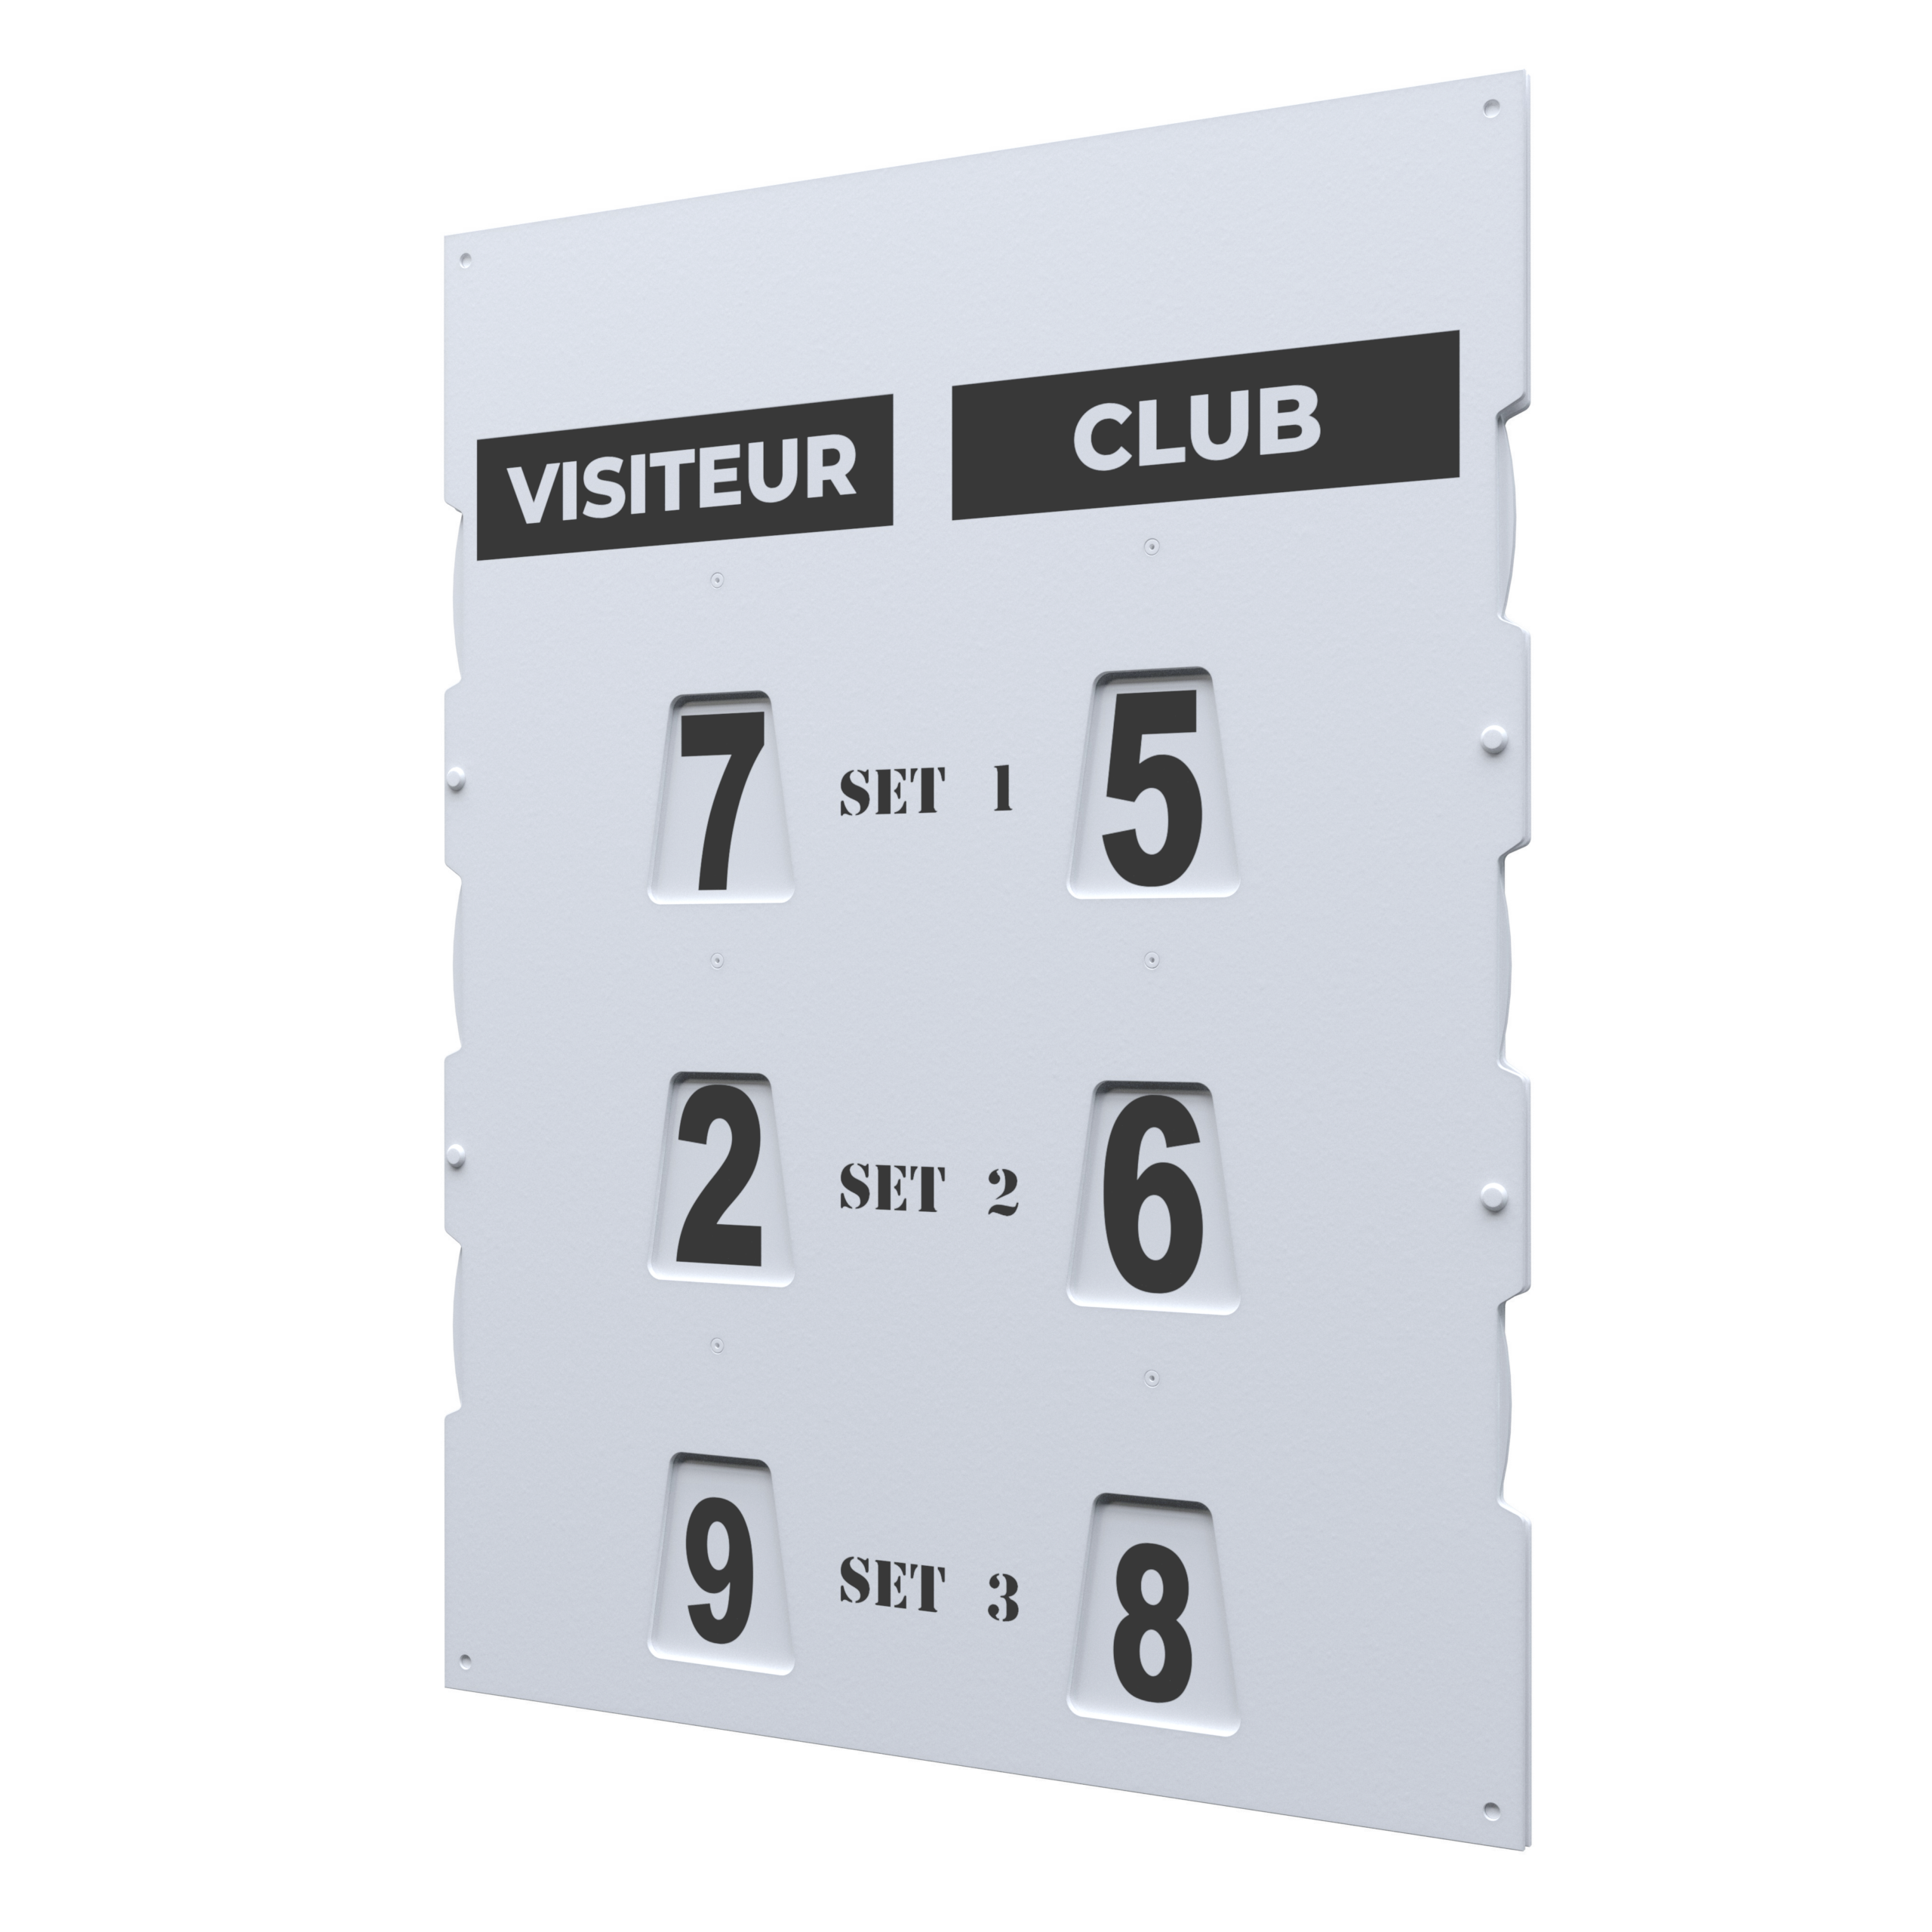
Mechanische Spielstandanzeiger aus UV-beständigem Hart-PVC gelten seit dreißig Jahren als verlässlicher Standard im Vereinsbetrieb. Ihre technische Lebensdauer beträgt laut Herstellerangaben 15 bis 20 Jahre und mehr. Ähnlich wie bei der Abschreibung der Nutzungsdauer von Fitnessgeräten, die ebenfalls als langlebige Sportausstattung eingestuft werden, spricht bei diesen Tafeln die nachweisliche Langlebigkeit für eine Einordnung mit längerer Abschreibungsdauer.
- Hart-PVC-Konstruktion: UV-beständig; weder verzieht sich das Material bei Hitze noch bei Frost, und eine Versiegelung ist nicht erforderlich. Die Lebensdauer ist mit 15 bis 20 Jahren kalkulierbar.
- Weiß-PVC, gegengeleimt und laminiert: Dauerhafter Schutz vor Feuchtigkeit durch vierseitige Laminierung; die Lebensdauer entspricht der Hart-PVC-Variante und verlängert sich bei sachgemäßer Montage.
- Praxisbelege für Langlebigkeit: Tennis-Scorer-Tafeln stehen seit 1994 auf mehr als 16.000 Plätzen in Europa und den USA, meist ohne je ausgetauscht worden zu sein.
Einmal installiert, benötigen mechanische Tafeln weder Strom noch Wartung. Die Anschaffungs- und Folgekosten bleiben damit niedrig, und die AfA stellt den wesentlichen Kostenfaktor dar. Holz- oder MDF-Tafeln im Freien dagegen halten typischerweise nur drei bis fünf Jahre: Ihre wirtschaftliche Nutzungsdauer fällt entsprechend kürzer aus und rechtfertigt höhere jährliche Abschreibungen.
Elektronische und werbliche Anlagen
Elektronische Anzeigetafeln benötigen zusätzliche Infrastruktur: WLAN-Empfänger, Stromversorgung und Steuerungseinheiten sind als eigenständige Wirtschaftsgüter gesondert zu prüfen. Die technische Veralterung kann bei diesen Geräten eine kürzere wirtschaftliche Nutzungsdauer begründen als bei mechanischen Modellen. Als Präsentationsgeräte oder Datensichtgeräte eingeordnet, beträgt die angesetzte Nutzungsdauer 8 Jahre, was einem jährlichen AfA-Satz von 12,5 % entspricht.
Dient die Anlage überwiegend der Werbung, verschiebt sich die Einordnung: Eine Lichtreklame wird über 9 Jahre abgeschrieben, ein Werbeschild oder eine Werbesäule über 12 Jahre. Umgekehrt kommt für ein Großdisplay, das hauptsächlich bei Veranstaltungen eingesetzt wird, eine Nutzungsdauer von nur 6 Jahren in Betracht.
Vergleichswerte für die Einordnung
Für die steuerliche Zuordnung einer Tennis-Anzeigetafel sind Vergleichsposten aus den amtlichen AfA-Tabellen hilfreich. Ergänzend dazu lässt sich aus dem Material und der nachgewiesenen Praxislebensdauer eine sachgerechte Nutzungsdauer ableiten, die das Finanzamt nachvollziehen kann.
- Orientierungssystem / Schilderbrücke: 10 Jahre Nutzungsdauer, passend für reine Informationsanzeigen ohne Werbezweck.
- Werbetafel / Werbeschild / Werbesäule: 12 Jahre, anwendbar bei Anlagen mit überwiegender Werbefunktion.
- Lichtreklame: 9 Jahre, relevant bei beleuchteten Außenanlagen mit Werbebotschaft.
Die Compact-Modelle von Tennis Scorer kommen mit acht Jahren Garantie, Standard-Modelle mit drei bis acht Jahren. Genau das ermöglicht eine fundierte Argumentation gegenüber dem Finanzamt für eine Nutzungsdauer am oberen Ende der vergleichbaren Kategorien.
| Tafeltyp / Vergleichskategorie | Nutzungsdauer (Jahre) | Jährlicher AfA-Satz |
| Orientierungssystem / Schilderbrücke | 10 | 10,00 % |
| Präsentationsgerät / Datensichtgerät (elektronisch) | 8 | 12,50 % |
| Lichtreklame | 9 | 11,11 % |
| Werbetafel / Werbeschild / Werbesäule | 12 | 8,33 % |
| Großdisplay (Veranstaltungen) | 6 | 16,67 % |
| Mechanische Hart-PVC-Tafel (Praxiswert) | 15–20 | 5,00–6,67 % |
| Holz- / MDF-Tafel im Freien | 3–5 | 20,00–33,33 % |
Für die Anschaffung und steuerliche Abschreibung solcher Wirtschaftsgüter können Sie die amtlichen AfA-Tabellen heranziehen. Eine AfA-Tabelle unterstützt die Einordnung; abgeschrieben wird nach der tatsächlichen Nutzung, während die Abschreibungen über die voraussichtliche Nutzungsdauer verteilt werden.
Lineare Abschreibung korrekt berechnen
Die lineare AfA ist die planmäßige Standardmethode für die meisten Anzeigetafeln im Vereins- und Gewerbebetrieb. Sie verteilt die Anschaffungskosten gleichmäßig auf die festgelegte Nutzungsdauer und ergibt jedes Jahr denselben Abschreibungsbetrag. Sobald Nutzungsdauer und Anschaffungskosten feststehen, lässt sich der jährliche Abzug präzise kalkulieren.
Formel und jährliche AfA
Die Formel der linearen Abschreibung ist klar: Anschaffungskosten geteilt durch die betriebsgewöhnliche Nutzungsdauer in Jahren ergibt die jährliche AfA. Bei einer Nutzungsdauer von 10 Jahren beträgt der Satz 10 % der Anschaffungskosten; bei 8 Jahren sind es 12,5 %. Für mechanische Hart-PVC-Tafeln mit einer angesetzten Nutzungsdauer von 15 Jahren ergibt sich ein jährlicher Satz von 6,67 %.
Die jährliche AfA mindert den Gewinn als Betriebsausgabe und senkt damit Einkommensteuer, Körperschaftsteuer und Gewerbesteuer. Konkret bedeutet das: Bei einem Steuersatz von 30 % spart eine Jahres-AfA von 500 EUR rund 150 EUR an Steuern.
- Nutzungsdauer 10 Jahre: AfA-Satz 10 % pro Jahr, typisch für mechanische Anzeigetafeln als Orientierungssystem eingeordnet.
- Nutzungsdauer 8 Jahre: AfA-Satz 12,5 % pro Jahr, für elektronische Modelle als Präsentationsgerät klassifiziert.
- Nutzungsdauer 15 Jahre: AfA-Satz 6,67 % pro Jahr, sachgerecht bei nachgewiesener Langlebigkeit von Hart-PVC-Konstruktionen.
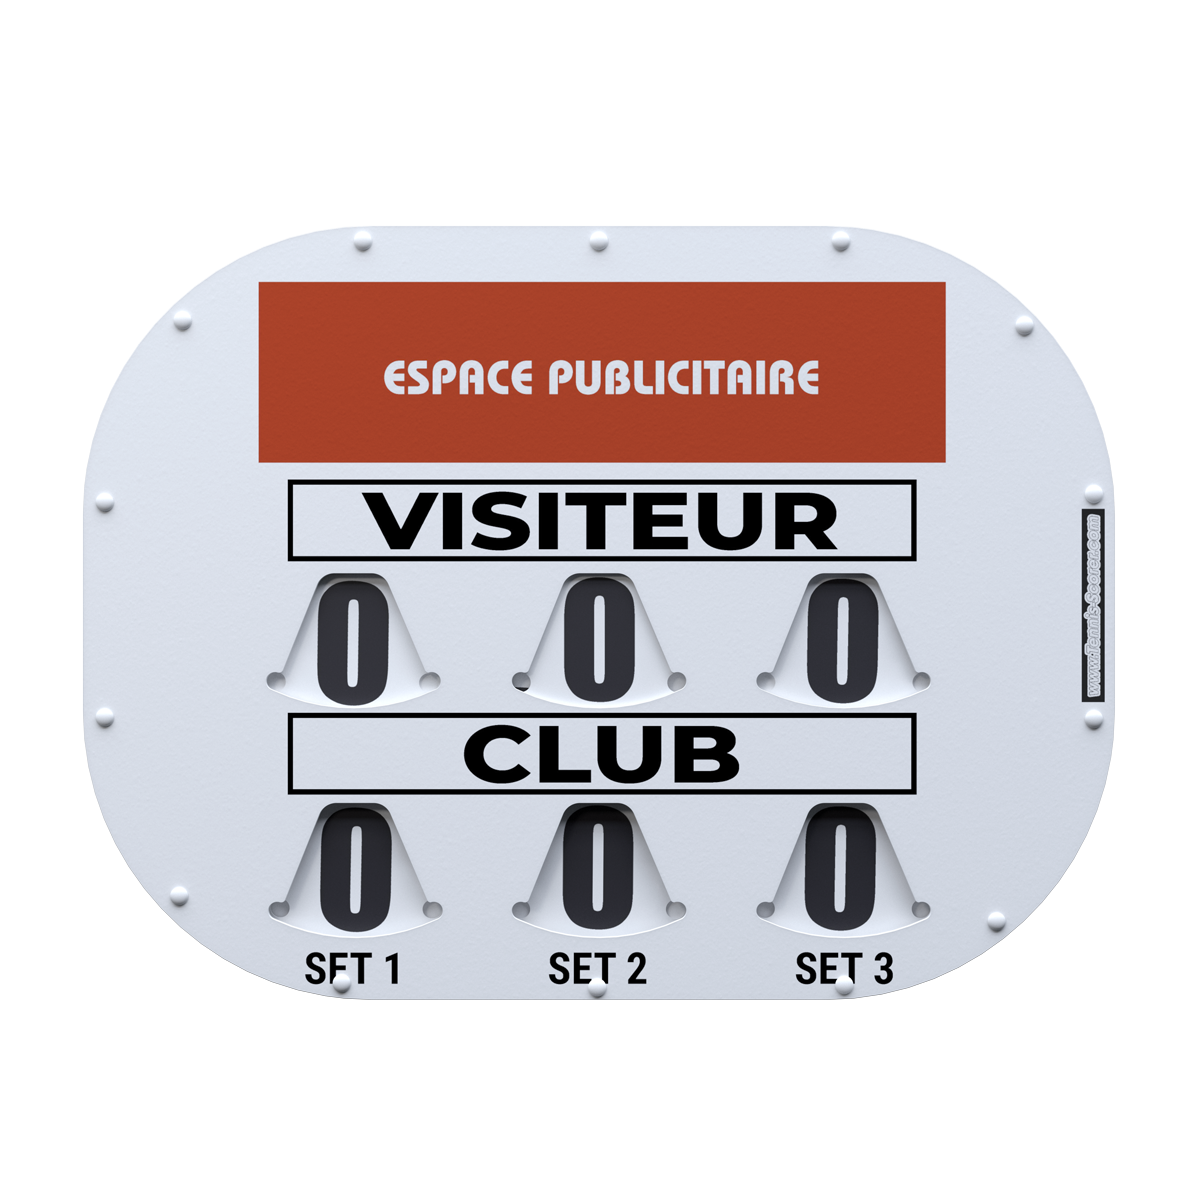
Montagekosten, mitgelieferte Serflex-Bänder, Kunststoff-Namensschilder und beschreibbare Schiefertafeln sind unselbstständige Bestandteile der Tafel. Sie erhöhen die AfA-Bemessungsgrundlage und werden gemeinsam mit der Hauptanlage abgeschrieben: Eine getrennte Erfassung ist nicht erforderlich. Auch eine kostenfreie Personalisierung mit Club- oder Sponsor-Logo führt zu keinem gesondert abzuschreibenden Wirtschaftsgut.
Zeitanteilige AfA im Anschaffungsjahr
Die Abschreibung beginnt in dem Monat, in dem die Anzeigetafel angeschafft und betriebsbereit zur Verfügung steht. Im Anschaffungsjahr wird der volle Jahresbetrag zeitanteilig für die vollen Monate der Nutzung gekürzt: sogenannte Pro-rata-temporis-Regelung nach § 7 EStG. Wer eine Tafel beispielsweise im Oktober erwirbt, kann im ersten Steuerjahr nur drei Zwölftel des Jahresbetrags geltend machen.
Ergänzend dazu empfiehlt sich eine sorgfältige Dokumentation des Anschaffungsdatums, insbesondere wenn Lieferung und Inbetriebnahme auseinanderfallen. Maßgeblich ist nicht das Rechnungsdatum, sondern der Zeitpunkt, ab dem die Tafel tatsächlich betriebsbereit am Platz steht.
Sofortabschreibung und geringwertige Wirtschaftsgüter
Nicht jede Anzeigetafel muss über mehrere Jahre abgeschrieben werden. Liegt der Nettokaufpreis unter bestimmten Schwellenwerten, erlaubt das Steuerrecht eine vollständige Sofortabschreibung im Jahr der Anschaffung. Die korrekte Anwendung der GWG-Regelung kann den Verwaltungsaufwand reduzieren und den steuerlichen Effekt vorziehen.
GWG-Grenzen richtig anwenden
Seit 2018 gilt: Abnutzbare, bewegliche und selbstständig nutzungsfähige Wirtschaftsgüter bis 250 EUR netto werden im Anschaffungsjahr vollständig als Aufwand erfasst. Für Anschaffungen zwischen 250 und 800 EUR netto besteht ein Wahlrecht: Sofortabschreibung, Aufnahme in einen Sammelposten oder reguläre AfA über die Nutzungsdauer. Bei Anschaffungskosten über 800 bis 1.000 EUR netto ist die GWG-Sofortabschreibung ausgeschlossen; hier kommen Sammelposten oder planmäßige AfA infrage. Ein Sammelposten für Wirtschaftsgüter in diesem Bereich wird pauschal über fünf Jahre aufgelöst. Maßgeblich für die GWG-Prüfung ist stets der Nettobetrag ohne abziehbare Vorsteuer; nicht vorsteuerabzugsberechtigte Betriebe wie bestimmte Vereine prüfen die Grenze anhand des Netto-Verkaufspreises, setzen aber den Bruttobetrag als Aufwand an.
Tragbare und montierte Modelle
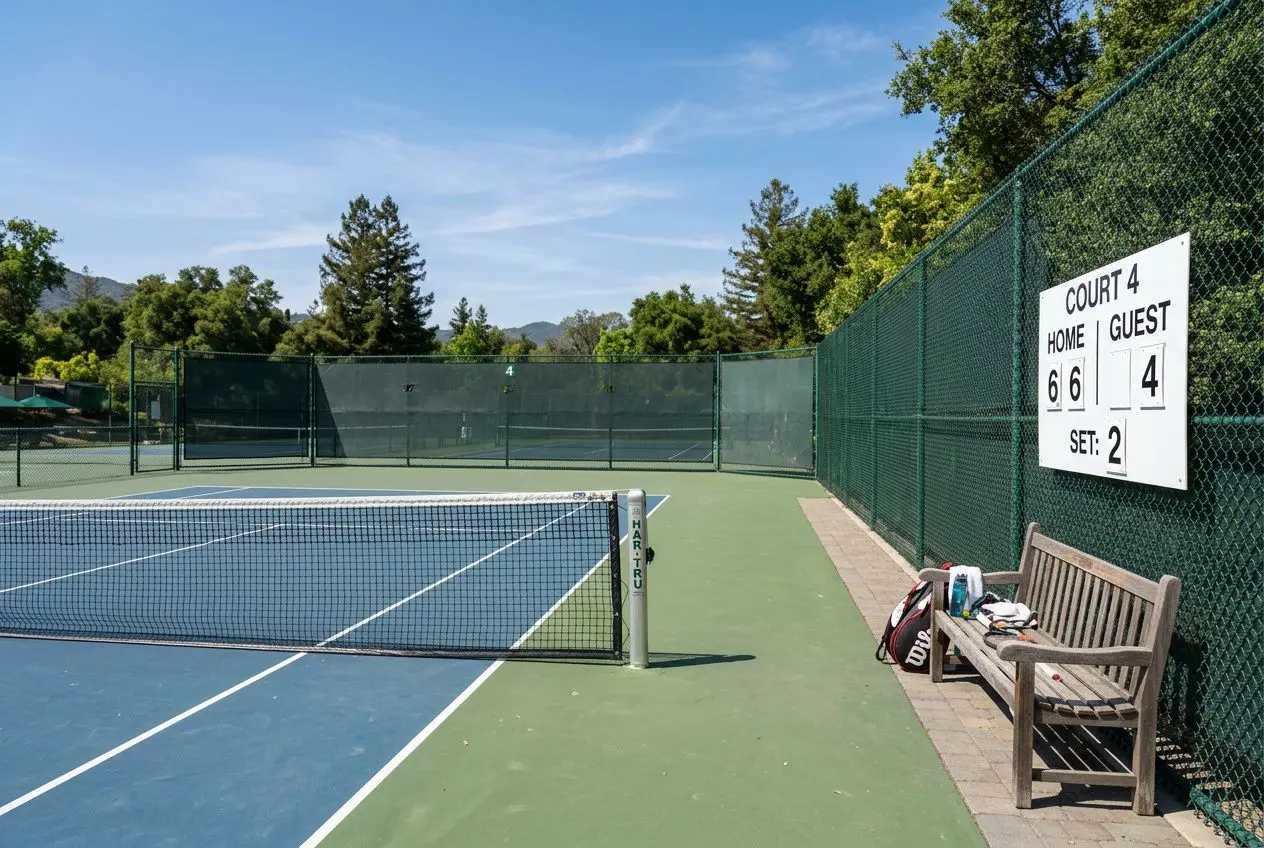
Tragbare Anzeigetafeln, etwa leichte Modelle mit 2 bis 4 kg, die mit Standfuß oder Tragetasche erhältlich sind, erfüllen die Voraussetzungen für eine GWG-Behandlung eher als dauerhaft montierte Systeme. Sie sind beweglich, selbstständig nutzungsfähig und klar dem Anlagevermögen zuzuordnen. Bei häufigem Ortswechsel zwischen verschiedenen Plätzen lässt sich das besonders gut belegen.
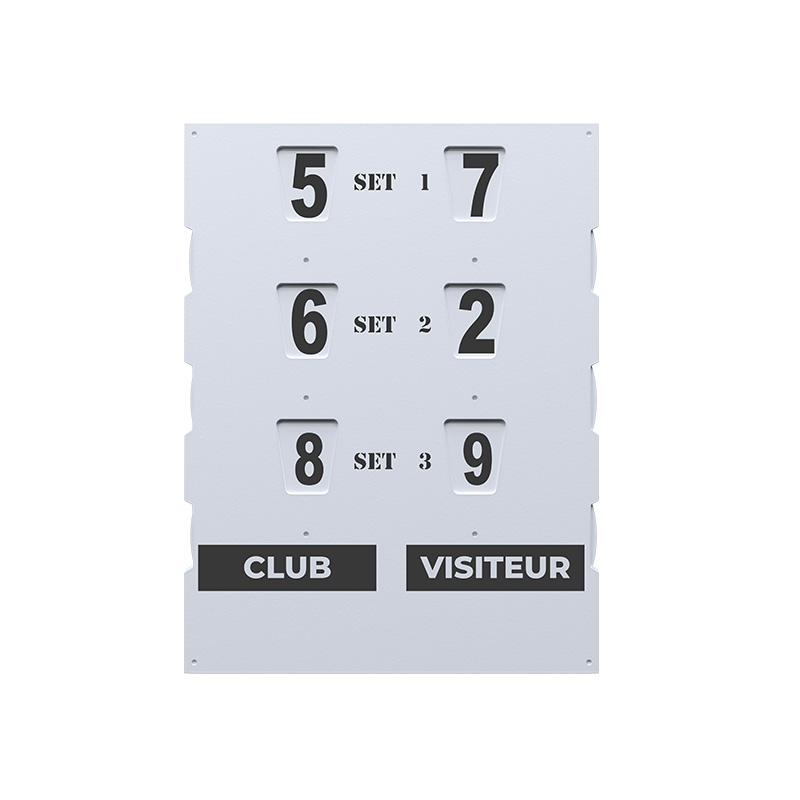
Eine fest mit Serflex-Bändern am Zaunpfosten montierte Tafel ist nicht allein wegen ihrer Befestigung von der regulären AfA ausgeschlossen. Entscheidend bleibt, ob das Gerät die GWG-Wertgrenzen unterschreitet und als selbstständig nutzungsfähiges Wirtschaftsgut einzustufen ist. Das doppelseitige CLIPTEC-Modell (80×60 cm) etwa, das auf Plätzen mit beidseitigem Publikum eine zweite Tafel ersetzt, reduziert durch diese Funktion die gesamte Abschreibungsbasis und lässt sich je nach Preis gegebenenfalls als GWG sofort abschreiben.
Degressive Abschreibung und weitere AfA-Optionen
Neben der linearen AfA stehen für bewegliche Wirtschaftsgüter des Anlagevermögens weitere Abschreibungsmethoden zur Verfügung. Die degressive Abschreibung und Sonderabschreibungen für kleinere Betriebe können in bestimmten Konstellationen vorteilhafter sein als die gleichmäßige Verteilung über die Nutzungsdauer. Die Wahl der richtigen Methode hängt von Anschaffungszeitpunkt, Betriebsgröße und Gewinnplanung ab.
Degressive Abschreibung ab 2025
Die degressive AfA ist nach § 7 Abs. 2 EStG befristet für bewegliche Wirtschaftsgüter zulässig, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft oder hergestellt werden. Sie wird auf den jeweiligen Restbuchwert angewendet und führt zu höheren Abschreibungen in den frühen Jahren der Nutzung.
- Maximaler Satz: Höchstens 30 % des Restbuchwerts pro Jahr: Der gewählte Satz darf zudem maximal das Dreifache des linearen Abschreibungssatzes betragen.
- Anwendungsvoraussetzung: Ausschließlich bewegliche Wirtschaftsgüter des Anlagevermögens; unbewegliche Anlagen wie Gebäudebestandteile sind ausgeschlossen.
- Methodenwechsel: Der Wechsel von der degressiven zur linearen Abschreibung ist jederzeit zulässig, sobald die lineare Methode günstiger ist.
- Zeitliche Befristung: Die Regelung gilt nur für Anschaffungen im genannten Zeitfenster; außerhalb davon bleibt ausschließlich die lineare AfA planmäßig anwendbar.
Der Wechsel von der degressiven zur linearen Methode empfiehlt sich, sobald der lineare Jahresbetrag, gerechnet auf den verbleibenden Restbuchwert und die restliche Nutzungsdauer, den degressiven übersteigt. In der Praxis liegt dieser Zeitpunkt oft in der zweiten Hälfte der Nutzungsdauer. Einmal vollzogen, gilt der Wechsel für alle Folgejahre.
Für eine Anzeigetafel, die im zweiten Halbjahr 2025 angeschafft wird, bietet die degressive AfA damit eine reale Möglichkeit, den steuerlichen Effekt vorzuziehen. Umgekehrt lohnt sich ein Vergleich beider Methoden vorab, da der lineare Satz bei langen Nutzungsdauern wie 15 Jahren unter 7 % liegt und die degressive Variante entsprechend stärker entlastet.
Sonderabschreibungen für kleinere Betriebe
Kleine und mittlere Betriebe können zusätzlich zur regulären AfA eine Sonderabschreibung von bis zu 40 % der Anschaffungs- oder Herstellungskosten beanspruchen. Diese Sonderabschreibungen sind auf bis zu fünf Jahre verteilbar und können mit der linearen wie auch der degressiven AfA kombiniert werden.
- Gewinngrenze: Der Vorjahresgewinn darf höchstens 200.000 EUR betragen: Bei Vereinen und kleineren Tennisclubs ist diese Schwelle in der Regel einzuhalten.
- Nutzungsvoraussetzung: Das Wirtschaftsgut muss zu mindestens 90 % betrieblich im Inland genutzt werden; eine rein vereinsinterne Nutzung auf deutschen Plätzen erfüllt diese Anforderung regelmäßig.
- Kombination mit regulärer AfA: Sonderabschreibungen reduzieren den Buchwert, auf den die regulären AfA-Abschreibungen in den Folgejahren angewendet werden: Die Gesamtnutzungsdauer bleibt unverändert.
Kleineren Vereinen oder Tennisvereinen mit knappem Budget verschafft dies eine spürbare Liquiditätsentlastung im Anschaffungsjahr. Die Sonderabschreibung ist kein automatisches Recht: Sie muss aktiv in der Steuererklärung geltend gemacht werden und setzt voraus, dass die Voraussetzungen im Jahr der Anschaffung erfüllt sind.
Zubehör und Anschaffungsnebenkosten
Zur AfA-Bemessungsgrundlage zählen neben dem eigentlichen Tafelpreis alle Anschaffungsnebenkosten. Die Montage mit metallverstärkten Serflex-Bändern dauert rund fünf Minuten und wird ohne Bohren durchgeführt; die dabei anfallenden Kosten erhöhen als Anschaffungsnebenkosten den abzuschreibenden Betrag. Mitgelieferte Bestandteile wie Namensschilder, Schiefertafeln und Werbeflächen sind unselbstständige Bestandteile und werden zusammen mit der Tafel abgeschrieben.
Bei elektronischen Modellen gilt eine Besonderheit: WLAN-Empfänger und Stromversorgungseinheiten sind eigenständige Wirtschaftsgüter und müssen gesondert erfasst und abgeschrieben werden. Ihre Nutzungsdauer kann kürzer ausfallen als die der Hauptanlage. Umgekehrt führt eine kostenfreie Personalisierung, etwa mit dem Club-Logo oder einem Sponsor-Schriftzug, zu keinem zusätzlich abzuschreibenden Wirtschaftsgut.
Häufig gestellte Fragen
Wo finde ich die aktuelle AfA-Tabelle für 2026?
Die aktuellen AfA-Tabellen werden vom Bundesfinanzministerium (BMF) veröffentlicht und sind auf der offiziellen BMF-Website kostenfrei abrufbar. Maßgeblich ist die allgemeine AfA-Tabelle AV für allgemein verwendbare Anlagegüter sowie gegebenenfalls eine branchenspezifische Tabelle. Da eine Tennis-Anzeigetafel dort nicht als eigener Posten aufgeführt ist, ist eine sachgerechte Einordnung anhand funktional vergleichbarer Wirtschaftsgüter, etwa Orientierungssysteme oder Werbeanlagen, vorzunehmen und gegenüber dem Finanzamt zu begründen.
Wie lange ist die Abschreibungsdauer für Werbeschilder und Anzeigetafeln?
Werbeschilder, Werbetafeln und Werbesäulen werden laut amtlichen AfA-Tabellen über 12 Jahre abgeschrieben. Eine als Orientierungssystem eingeordnete allgemeine Anzeigetafel hat eine Nutzungsdauer von 10 Jahren. Elektronische Anzeigetafeln können als Präsentationsgeräte mit 8 Jahren Nutzungsdauer oder als elektronische Anzeigetafel mit 15 Jahren angesetzt werden. Die tatsächliche Einordnung hängt von der Hauptfunktion der Anlage ab und sollte dokumentiert werden.
Kann ich eine Anzeigetafel sofort im Anschaffungsjahr vollständig abschreiben?
Ja, wenn die Anzeigetafel ein geringwertiges Wirtschaftsgut ist: Bei Anschaffungskosten bis 250 EUR netto erfolgt die vollständige Sofortabschreibung automatisch. Bei Kosten zwischen 250 und 800 EUR netto besteht ein Wahlrecht zwischen Sofortabschreibung, Sammelposten und regulärer AfA. Über 800 EUR netto ist die GWG-Sofortabschreibung ausgeschlossen; reguläre AfA oder der fünfjährige Sammelposten kommen dann zum Einsatz. Tragbare Modelle mit niedrigem Preis erfüllen die Voraussetzungen häufiger als dauerhaft montierte Systeme.