Sommaire
Pour rédiger un contrat de partenariat entre un club sportif et une entreprise, il faut d’abord choisir entre sponsoring et mécénat. Il faut ensuite rédiger les clauses essentielles, vérifier les droits du club sur ses courts et facturer correctement.
Sponsoring sportif ou mécénat pour le club ?
Avant d’écrire la moindre clause, il faut savoir quel type de soutien le club reçoit. Le choix entre sponsoring et mécénat fixe le régime fiscal de l’entreprise, ce que le club peut délivrer comme document et la forme que prend la convention.
Distinguer publicité et don
Le sponsoring sportif repose sur un échange : l’entreprise apporte un financement au club et reçoit en retour une contrepartie publicitaire définie. Ces contrats de parrainage relèvent donc d’une opération de communication, au même titre qu’une campagne classique.
À l’inverse, le mécénat repose sur un don sans contrepartie directe équivalente. Une mention discrète du donateur reste compatible avec ce régime. Une publicité commerciale répétée ou une visibilité garantie fait au contraire basculer l’opération dans le sponsoring.
Ce sont les prestations réellement accordées qui déterminent le régime, et non l’intitulé « don » choisi par l’association. Le sponsoring d’un club sportif peut toutefois coexister avec un don du même partenaire : chaque opération fait alors l’objet de documents séparés, selon son propre régime.
Déduire une dépense de sponsoring
Pour l’entreprise, une fois la qualification posée, le traitement suit. Selon le BOFiP, une dépense de parrainage est déductible si elle sert l’intérêt direct de l’exploitation, reste en rapport avec l’avantage attendu et permet d’identifier l’entreprise dans l’opération. En revanche, elle n’ouvre droit ni à la réduction d’impôt du mécénat ni à un reçu fiscal.
Cette proportion compte. Dans un arrêt du 18 décembre 2025, la cour administrative d’appel de Marseille a réintégré 90 % des dépenses de parrainage au résultat imposable : la visibilité obtenue était jugée dérisoire au regard des sommes versées.
Appliquer le régime fiscal du mécénat
Le don suit une autre logique. L’article 238 bis du Code général des impôts prévoit une réduction de 60 % des versements jusqu’à 2 millions d’euros pour un mécénat d’entreprise éligible. Au-delà, le taux passe à 40 %, sous réserve des exceptions légales. Les versements retenus sont plafonnés à 20 000 €, ou à 5 ‰ du chiffre d’affaires hors taxes si ce montant est supérieur. L’excédent se reporte sur les cinq exercices suivants.
Encore faut-il que le club puisse délivrer un reçu fiscal : son statut associatif ne suffit pas à le rendre éligible. En cas de doute, demandez un rescrit à la DGFiP. L’administration dispose de six mois après réception d’un dossier complet pour répondre.
Quelles clauses pour un contrat de sponsoring ?
Une fois établi qu’il s’agit bien de sponsoring, le contrat de sponsoring organise l’échange. Il doit décrire les obligations de chaque partie avec assez de précision pour éviter les désaccords et pouvoir justifier chaque prestation.
Identifier les parties et définir l’objet
Aucun modèle légal universel n’est imposé pour rédiger un contrat de sponsoring sportif. La convention d’un partenariat de club sportif décrit simplement ce que les parties ont réellement convenu. Elle peut s’organiser autour de quatre blocs :
- Identification : l’entreprise sponsor, le club bénéficiaire et leurs représentants habilités.
- Préambule : la définition des termes employés et le territoire couvert par le partenariat.
- Objet du contrat : la discipline, l’équipe, l’athlète, le projet ou l’événement soutenu.
- Signatures : celles des représentants habilités, chaque partie conservant un exemplaire.
Un objet précis délimite le reste du contrat. Une école de tennis, un tournoi d’été ou un joueur classé n’appellent pas les mêmes contreparties.
Chiffrer les apports et la visibilité
La contrepartie financière indique le montant en euros, précise s’il est hors taxes ou toutes taxes comprises selon le régime applicable et fixe les modalités de versement. Un apport en matériel ou en services se décrit de la même manière : sa nature, sa quantité, sa date de mise à disposition et sa valeur contractuelle.
En face, chaque support de visibilité doit être identifiable : son emplacement, ses dimensions, ses dates d’exposition et la fréquence promise. Ces éléments permettent ensuite de justifier les prestations réellement assurées. Un bilan appuyé sur des photos datées et des copies de publications permet de vérifier l’exécution.
| Contrepartie | Éléments à préciser au contrat | Preuve d’exécution |
| Logo sur les tenues | Emplacement, dimensions, période | Photos datées |
| Panneau | Dimensions, durée d’exposition | Photos datées du support |
| Publications numériques | Nombre, fréquence, portée réelle | Copies des publications |
| Invitations | Nombre de places accordées | Liste des invitations remises |
| Présence lors d’évènements sportifs | Dates, nombre d’événements | Photos datées |
Prévoir la durée et les incidents
Aucune durée légale générale ne s’impose. À titre indicatif, une opération ponctuelle dure de 1 à 3 mois et une saison de 10 à 12 mois. Un partenariat annuel couvre 12 mois, et une collaboration pluriannuelle de 24 à 36 mois. La clause de durée du contrat règle aussi le renouvellement et une éventuelle exclusivité, délimitée par secteur, territoire et durée.
Le contrat encadre aussi le droit d’associer son nom à celui du club et l’usage des marques et des images, sans transfert de propriété. L’accord du club ne remplace pas celui des sportifs identifiables. Il ne donne pas non plus accès aux fichiers de ses membres. En cas de manquement, la résiliation prévoit une notification, un délai de régularisation négocié (30 jours en est un exemple, pas une obligation) et le sort des prestations déjà réalisées. Le contrat peut aussi prévoir une prestation de remplacement, la répartition des assurances et un règlement amiable des litiges avant de saisir le juge compétent.
Que vérifier avant de signer ?
Un contrat bien rédigé ne protège le club que s’il promet ce qu’il a le droit de vendre. Les vérifications portent sur ses pouvoirs, sur les installations et sur les règles sportives applicables.
Contrôler les droits du club
Avant d’engager l’association, vérifiez ses statuts, le pouvoir du signataire, les délégations éventuelles et tout accord interne nécessaire. Réunissez en complément ces pièces :
- Convention d’usage des installations : elle fixe ce que le club peut faire sur les courts qu’il occupe.
- Documents d’assurance : ils servent de base à la clause de répartition des risques.
- Engagements déjà pris : contrats en cours avec d’autres partenaires et exclusivités accordées.
Le droit de jouer sur un court ne donne pas automatiquement celui d’y fixer une publicité. La convention d’occupation et les droits du propriétaire ou du gestionnaire déterminent ce que le club peut promettre à l’entreprise.
Le club ne peut pas non plus céder de droits sur une marque fédérale, une compétition ou l’image d’une personne. Certains secteurs sont exclus : l’article L. 3323-2 du Code de la santé publique interdit le parrainage faisant la publicité de boissons alcooliques. Celui des acteurs du tabac est encadré par l’article L. 3512-4.
Respecter les règles des courts et des supports
Côté droit du sport, les règles du jeu de la FFT 2026 autorisent la publicité en fond et sur les côtés du court si elle ne gêne ni la vision ni le jeu. Elles interdisent les marques à l’intérieur des lignes et limitent la publicité sur le filet aux zones situées à 0,914 m du centre des poteaux. Les logos sur les tenues de compétition sont eux aussi limités : vérifiez le règlement de l’épreuve avant de les promettre. Une bâche sur grillage suppose un relevé sur site, des fixations adaptées au vent et l’accord du propriétaire. Si le support est fixé à l’extérieur et visible d’une voie publique, renseignez-vous auprès de la mairie. La TPE, nom de la taxe locale facultative depuis le 1er janvier 2025, fixe au barème national normal 2026 un tarif de 18,90 €, 24,80 € ou 37,70 € par m² selon la population. Ce barème s’applique à une face non numérique d’au plus 50 m², sous réserve des règles locales.
Définir la visibilité sur les tableaux de score
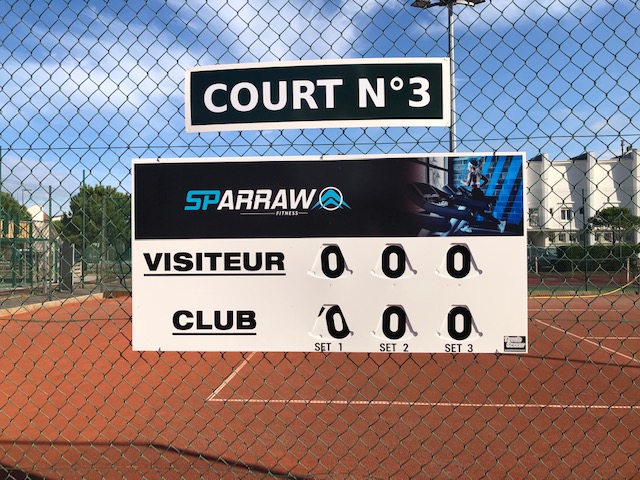
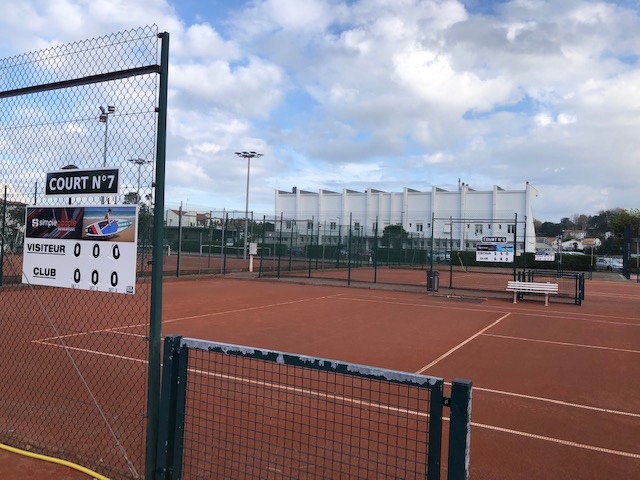
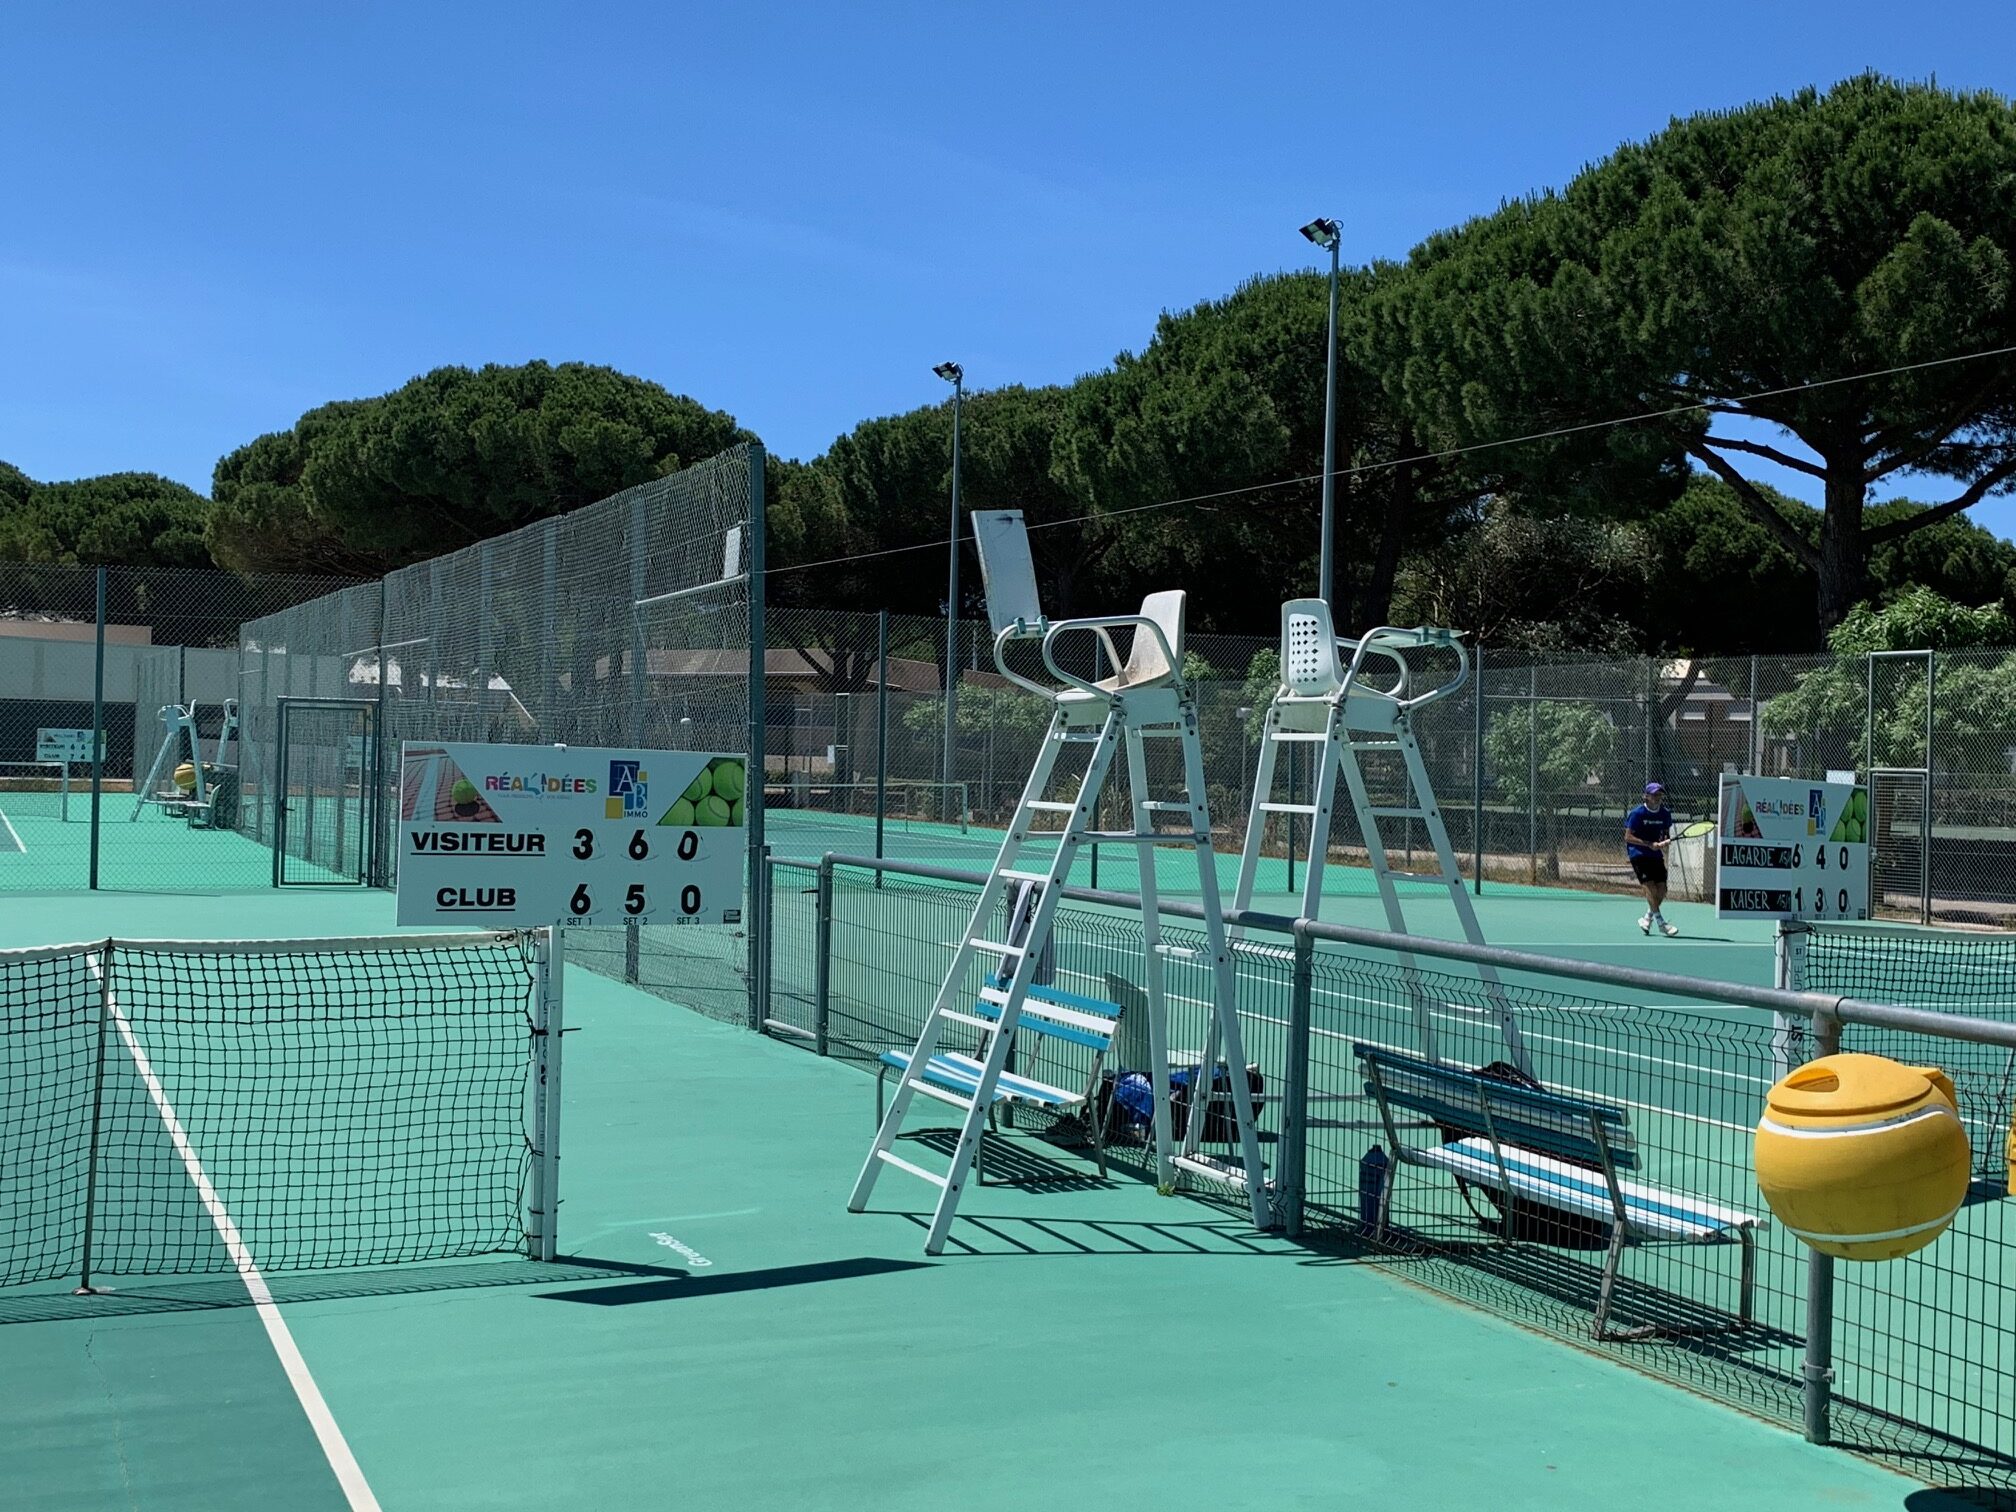
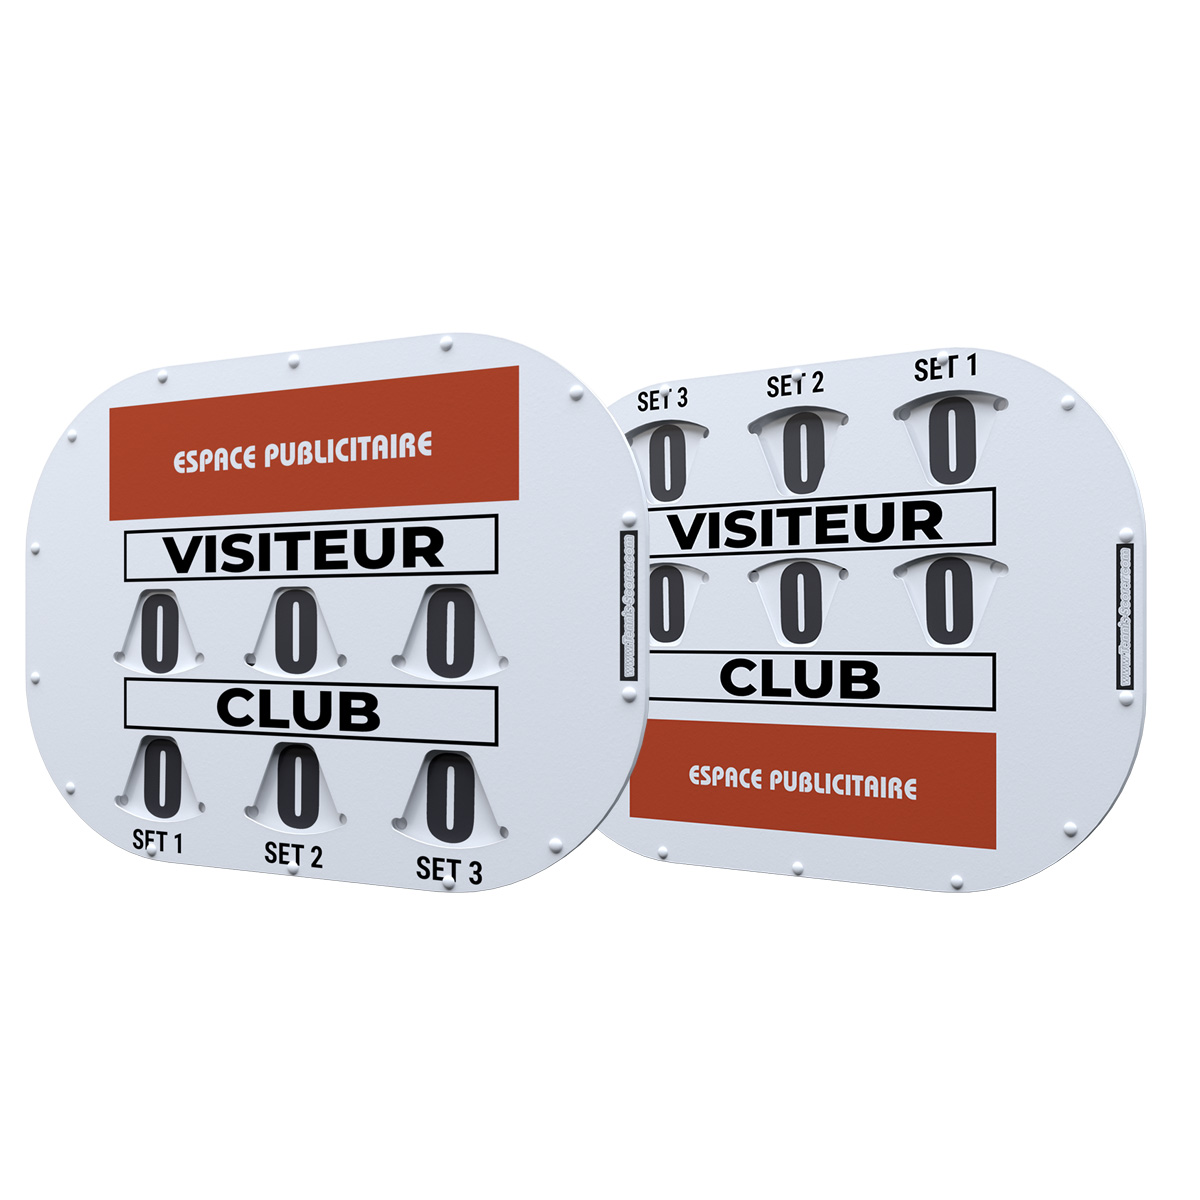
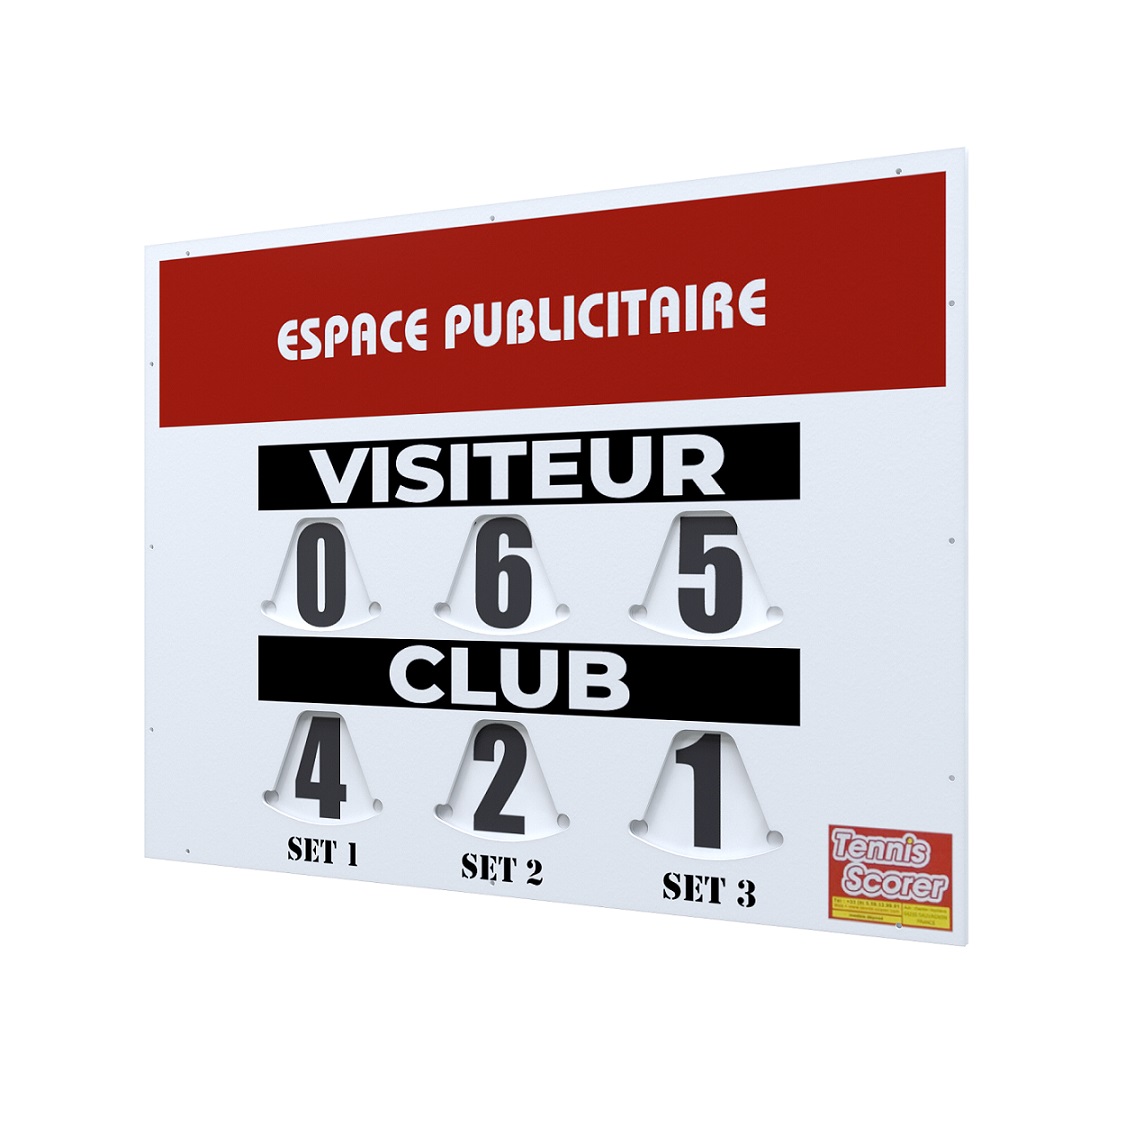
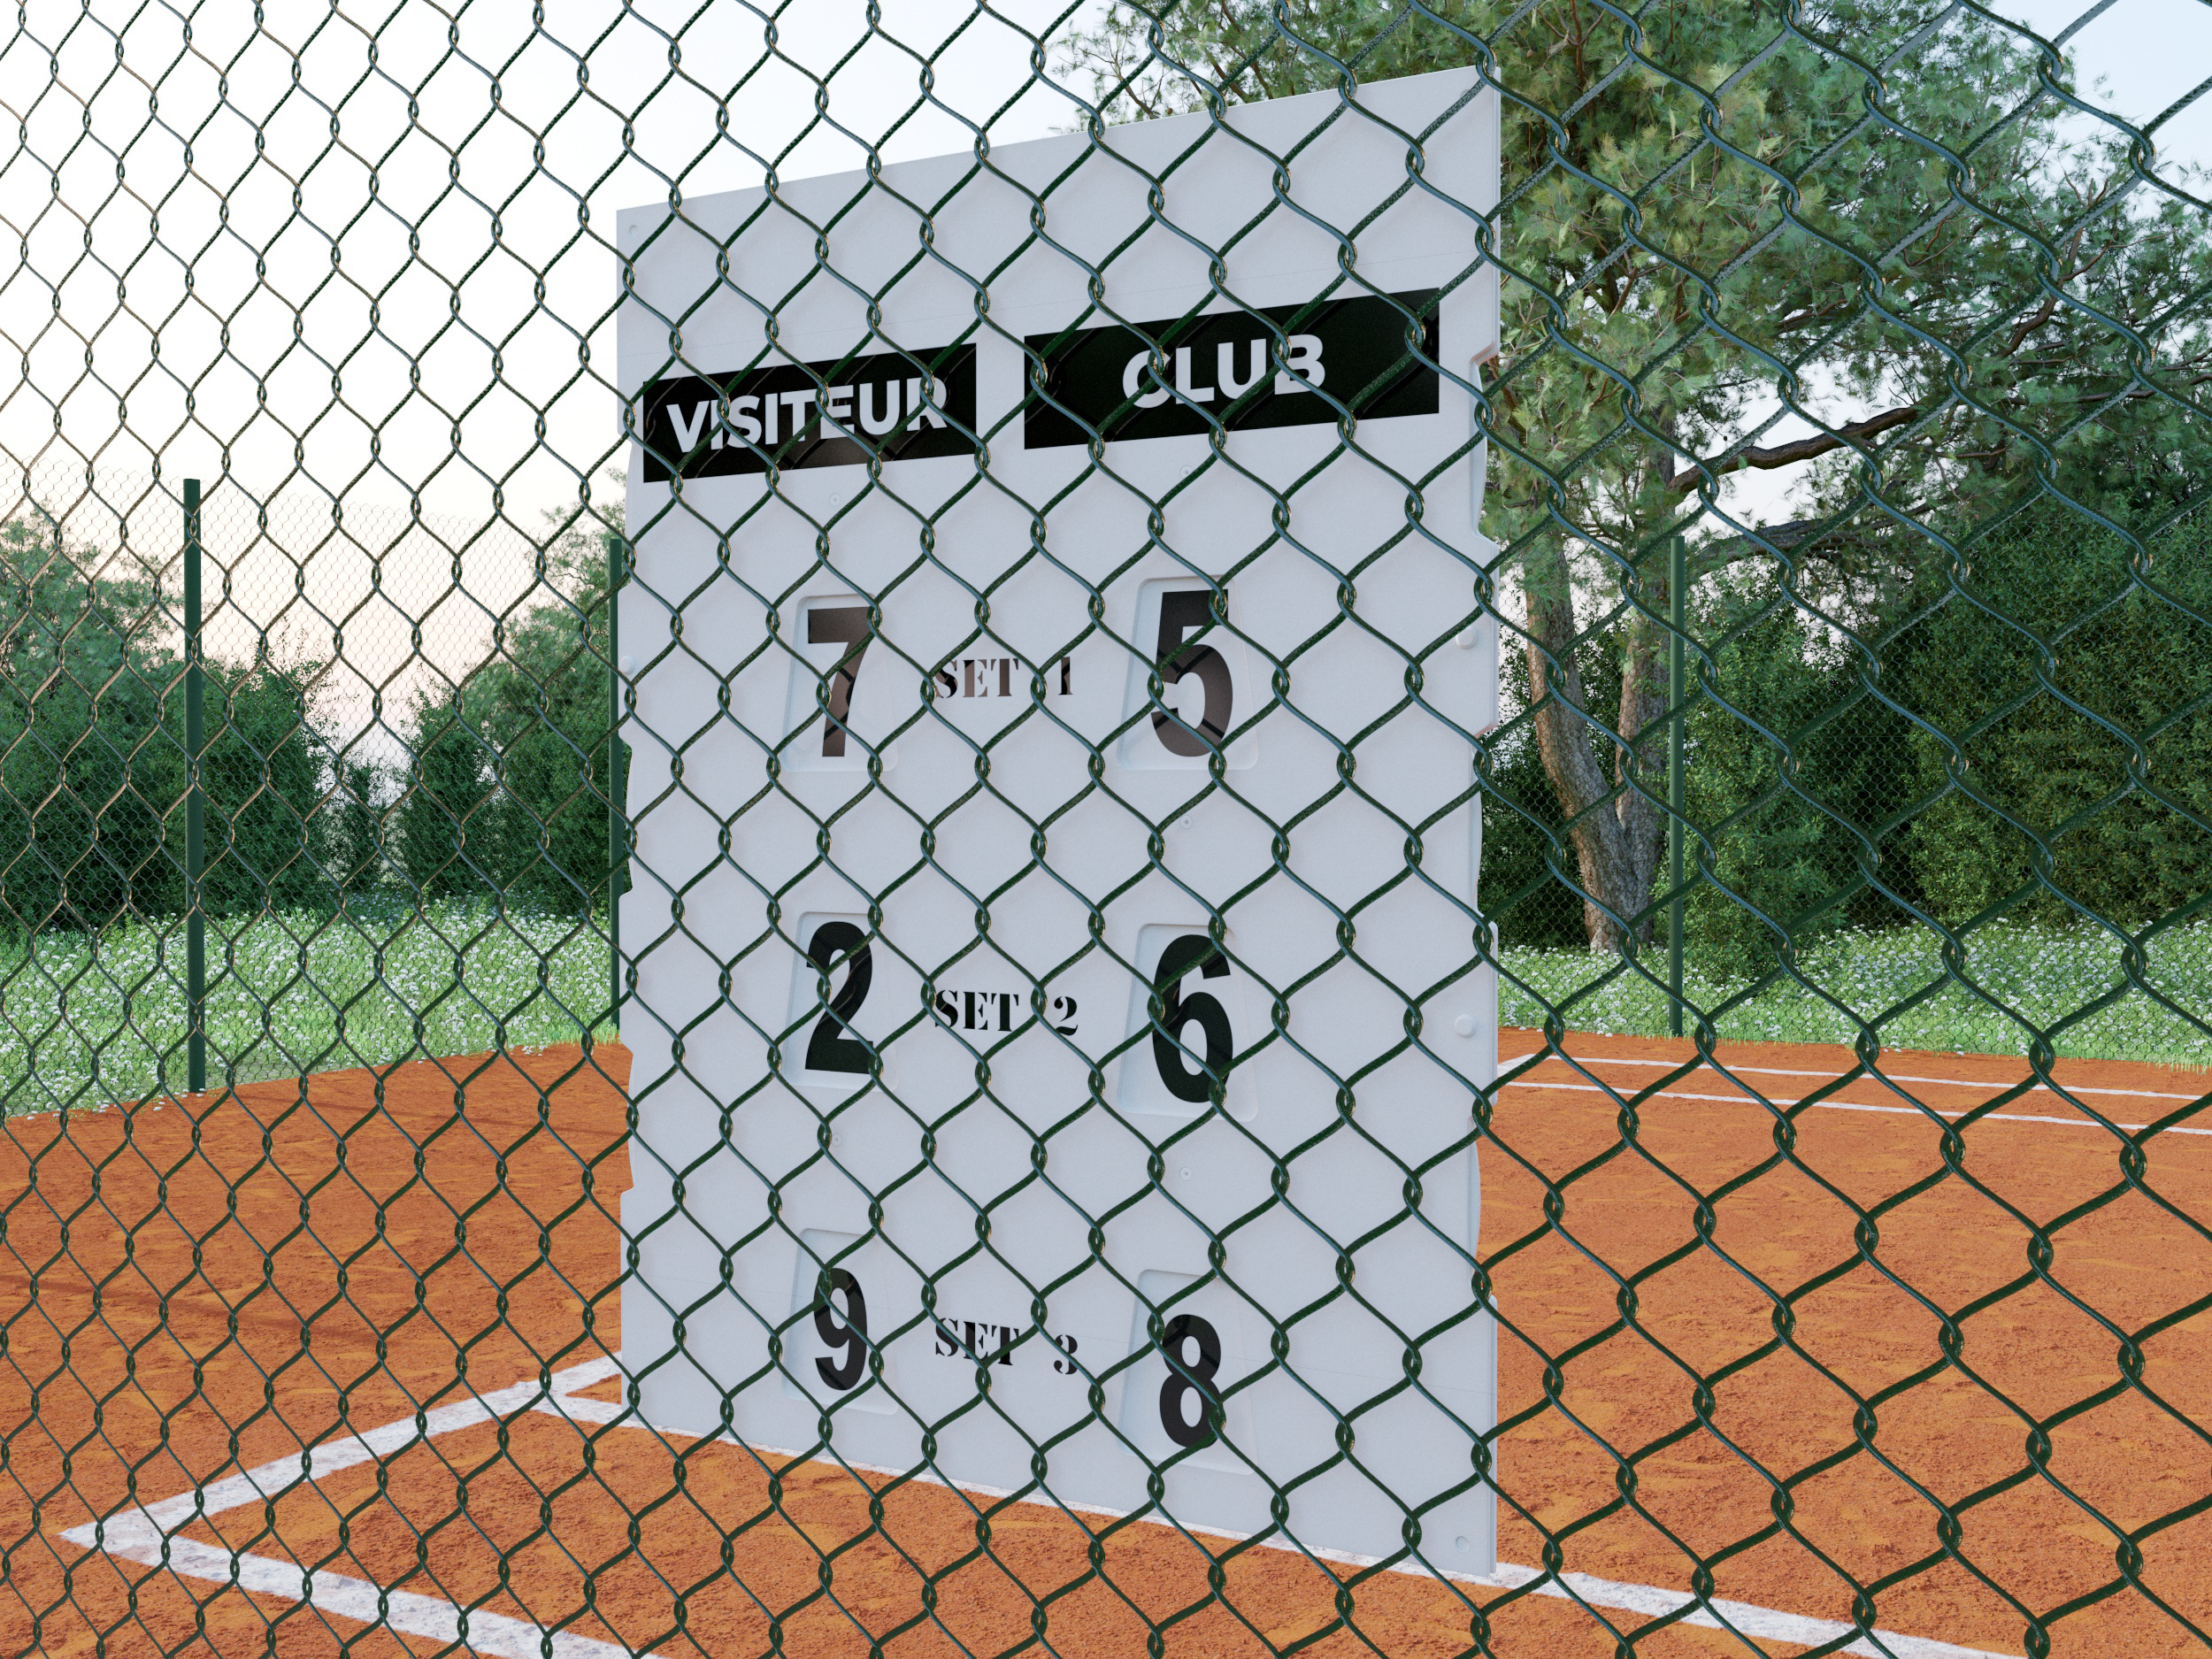
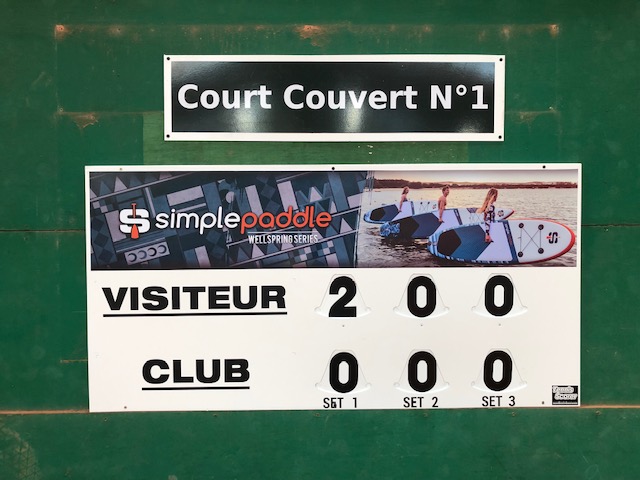
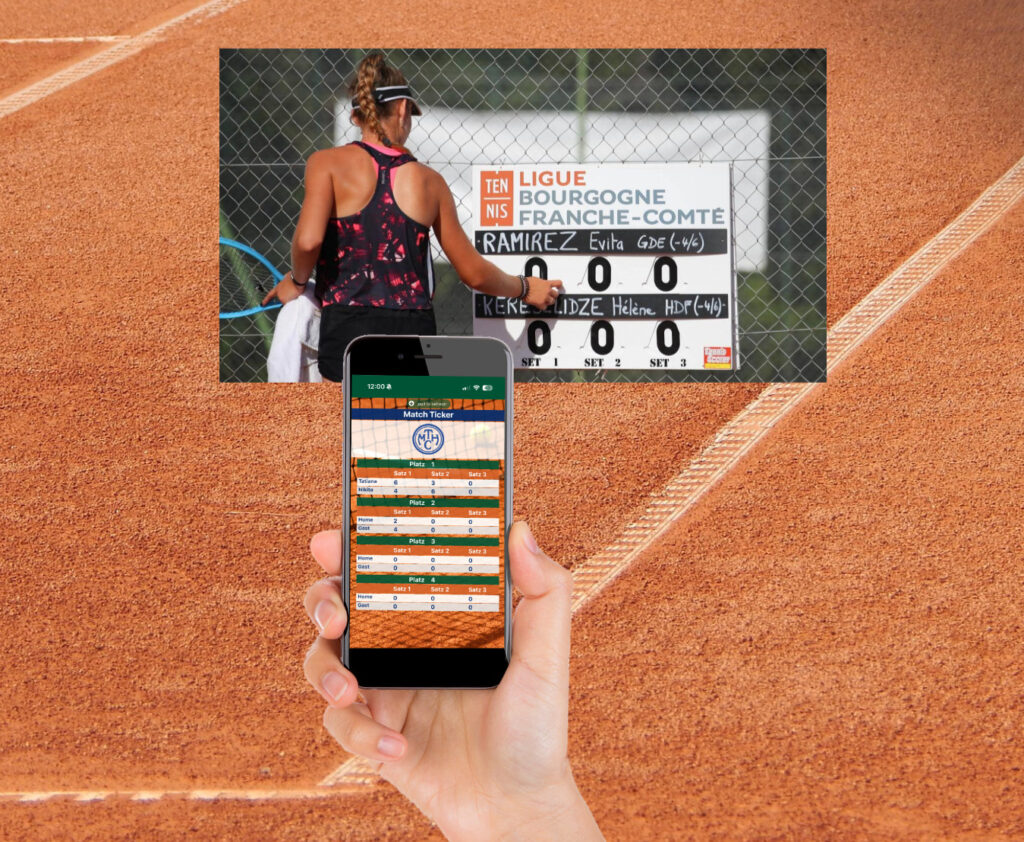
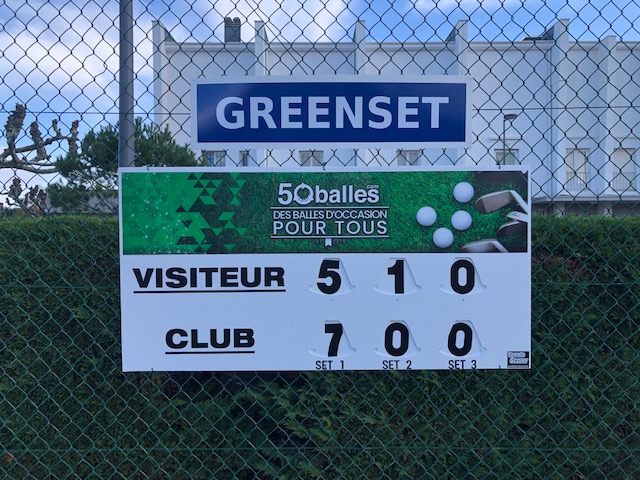
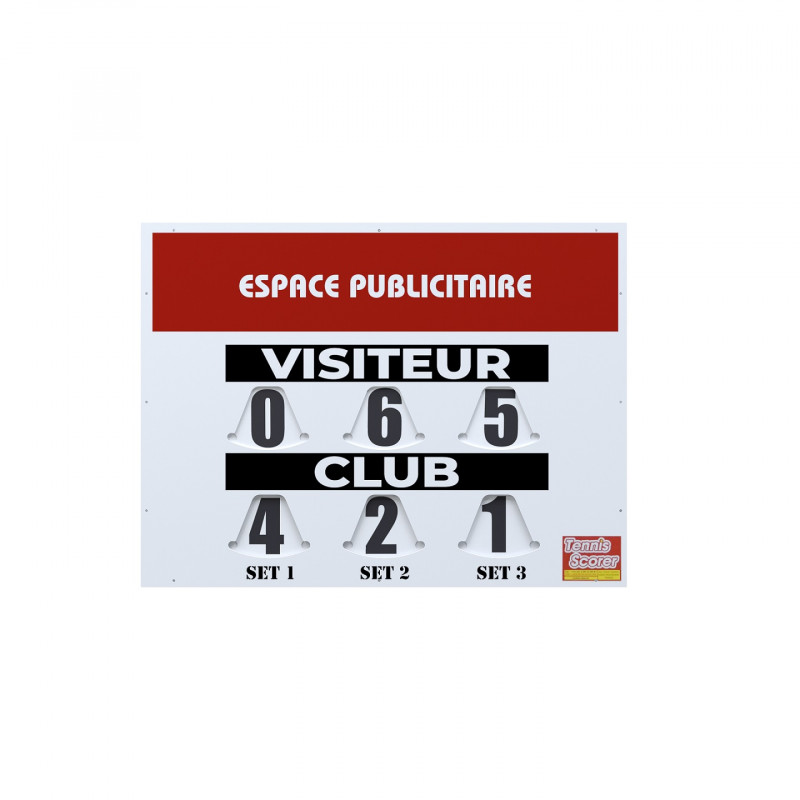
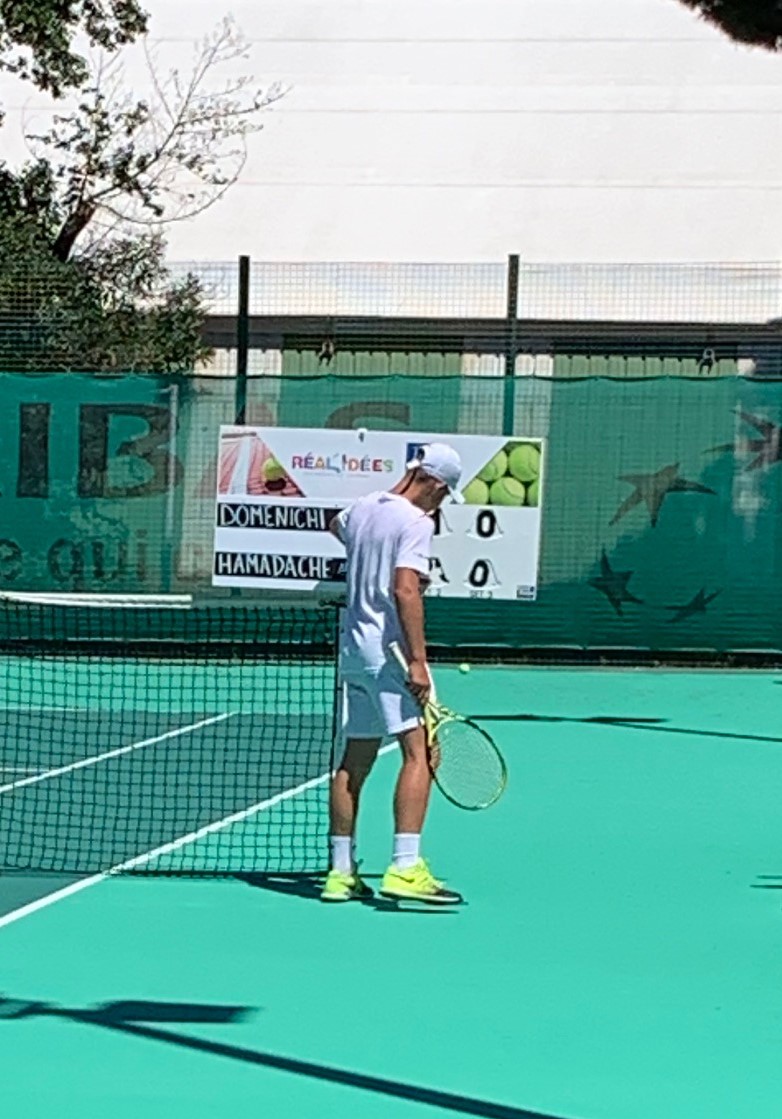
Le tableau de score offre un emplacement en bord de court, que le contrat peut décrire précisément. Le grand tableau de score recto verso de Tennis-scorer, pour le tennis et le padel, comporte deux espaces publicitaires de 118 × 24 cm. Les deux adhésifs fournis affichent au choix le sponsor, le club ou le numéro du court.
Le format plus réduit suit la même logique. Le tableau de score COMPACT, conçu pour rester dehors, comporte deux espaces de 78 × 17 cm et un adhésif fourni. Celui-ci peut réunir le logo du sponsor, l’identité du club et le numéro du court. Le modèle COMPACT RECTO VERSO affiche le score sur ses deux faces et propose deux espaces de même taille, avec deux adhésifs.
Comment facturer et encaisser le sponsoring ?
Une fois le contrat signé, le club doit facturer ses prestations et suivre les paiements. Ces deux étapes dépendent d’abord de son régime fiscal.
Déterminer le régime fiscal du club
Les revenus supplémentaires tirés d’une publicité rémunérée constituent une activité lucrative. Le statut de club sportif n’exonère donc pas automatiquement ces recettes d’impôts commerciaux ou de TVA.
Selon le BOFiP, l’exonération d’impôts commerciaux dépend de plusieurs conditions cumulatives :
- Gestion désintéressée : la première condition de la franchise.
- Activités non lucratives prépondérantes : elles doivent rester significativement majoritaires.
- Recettes accessoires plafonnées : 81 051 € par année civile au maximum, toutes recettes lucratives confondues.
- TVA : des conditions propres à cet impôt s’appliquent.
Ce seuil de 81 051 € concerne les exercices clos depuis le 31 décembre 2025 pour l’impôt sur les sociétés. Il vaut pour l’année 2026 pour la contribution économique territoriale.
Émettre une facture adaptée
Le régime fiscal détermine la forme de la facture. Une prestation taxable supporte la TVA, au taux normal de 20 % en France métropolitaine. Si le club relève de la franchise, la facture est émise sans TVA, avec la mention légale appropriée. Un véritable don de mécénat ne se facture pas comme une publicité.
Selon la DGFiP, une association assujettie à la TVA doit aussi préparer la facturation électronique. La réception est obligatoire à partir du 1er septembre 2026. L’émission l’est au plus tard le 1er septembre 2027 pour les petites et moyennes structures.
Fixer l’échéance et suivre le paiement
Sans accord entre les parties, le paiement intervient dans les 30 jours suivant l’exécution de la prestation. L’article L. 441-10 du Code de commerce limite en principe le délai convenu à 60 jours après la facture. Il peut atteindre 45 jours fin de mois si cette dérogation est expressément prévue et non abusive. En cas de retard, une indemnité forfaitaire de 40 € par facture s’applique depuis le 27 février 2021, quand les conditions légales sont réunies. Des frais supplémentaires peuvent être réclamés sur justificatifs.
Le suivi porte aussi sur ce que le club doit au sponsor. Comparez les contreparties promises à leurs preuves d’exécution. Si une prestation manque, elle donne lieu à une correction, à un avoir ou à une facture rectificative. Les supports sont ensuite retirés à la date prévue.
Foire aux questions
Comment organiser le renouvellement d’un contrat de sponsoring ?
Le contrat précise si la reconduction est tacite, automatique ou soumise à un nouvel accord écrit. Il peut fixer une date de discussion, précédée d’un bilan de fin de saison réunissant les photos des supports, les publications, les événements réalisés et les résultats obtenus. À l’échéance, les parties peuvent prévoir le retrait des supports et la fin de l’association du nom du sponsor au club.
Une défaite sportive ou une faible affluence relève-t-elle de la force majeure ?
Pas automatiquement. La force majeure répond aux critères de l’article 1218 du Code civil. Une faible fréquentation, une défaite sportive ou un désaccord sur la qualité du partenariat n’y entrent pas d’office. Si un événement est annulé alors qu’une partie des contreparties a déjà été fournie, le contrat peut prévoir un remboursement proportionnel aux prestations déjà réalisées.
Qui prend en charge la fabrication et la pose des supports publicitaires ?
Le contrat répartit librement entre les parties les frais de fabrication, de livraison, de pose, d’entretien, de remplacement et de retrait. L’entreprise peut être chargée de fournir ses fichiers graphiques aux échéances convenues. Une validation écrite du visuel peut précéder la fabrication. Elle ne dispense pas le club de respecter les règles sportives, ni l’entreprise de détenir les droits sur sa marque.